sexta-feira, 8 de dezembro de 2017

Comércio Internacional de Têxteis (2000-2016)


Comércio Internacional de Têxteis
(2000-2016)
" Disponível para download > aqui"

1 – Nota introdutória
No presente trabalho os produtos Têxteis, isolados do Vestuário, vão ser divididos em quatro componentes: “Fibras e Fios”, “Tecidos”, “Têxteis-Lar” e “Outros têxteis” (ver quadro em Anexo).
As importações englobam um importante contributo em matéria-prima para a indústria de exportação de produtos têxteis e de vestuário. 
Entre 2000 e 2016 o peso da exportação de Têxteis no PIB desceu de 1,49% para 1,05%. 
O peso dos Têxteis na importação global, que em 2000 representava 5,3% da importação global, após descida persistente até 2008, ano em que atingiu uma quota de 2,6%, recuperou a partir daí, situando-se em 3,2% em 2016.

Por sua vez, o peso dos Têxteis na exportação global, que nos primeiros anos do século ultrapassava os 7%, decresceu até 2012, ano em que atingiu 3,7% do total, para recuperar ligeiramente desde então, situando-se em 3,9% nos dois últimos anos.


2 – Balança Comercial dos Têxteis
Entre 2000 e 2011 a balança comercial destes produtos foi deficitária, tornando-se o saldo positivo a partir de 2012. O grau de cobertura das importações pelas exportações subiu de 79,4%, em 2000, para 100,8%, em 2016.
Entre 2012 e 2016, a taxa de variação média anual das importações foi de +5,5% e a das exportações de +4,2%. Considerando o período alargado de 2000-2016, as exportações de Têxteis cresceram em termos nominais à taxa média anual de +0,1% e as importações decresceram à taxa de -1,4%.

3 – Importação de Têxteis e suas componentes
Nas importações de Têxteis predominam as “Fibras e Fios” e os “Tecidos”, grande parte destes utilizados na fabricação de vestuário para exportação, seguidos dos “Outros têxteis” e dos “Têxteis-Lar”.
Nos “Outros têxteis”, multo diversificados, destacaram-se em 2016, por ordem decrescente de valor, os tecidos impregnados ou revestidos com plástico, os falsos tecidos, os artefactos têxteis confecionados, incluindo moldes para vestuário, os produtos e artefactos para uso técnico, os sacos para embalagem, as fitas, os encerados, estores, tendas e velas, as etiquetas e emblemas não bordados, os “ouates”, feltros, tules e rendas, os bordados, os cordéis, cordas e cabos revestidos a borracha ou plástico, os tecidos com borracha, as redes de malhas com nós, de pesca e outras, e os sortidos para tapeçarias, toalhas de mesa e guardanapos bordados. Estes tipos de produtos representaram, no seu conjunto, mais de 90% das importações.

Dentro dos “Têxteis-Lar” destacaram-se as roupas de cama, mesa, toucador ou cozinha, os tapetes e outros revestimentos têxteis para pavimentos, tufados ou não, os cortinados, sanefas e reposteiros, as mantas e cobertores, os esfregões, panos de cozinha, flanelas de limpeza e semelhantes, e os tapetes e outros revestimentos de feltro para pavimentos, não tufados, produtos que pesaram também mais de 90% das importações desta componente.
Entre 2000 e 2016, em termos nominais, as importações de Têxteis decresceram à taxa média anual de -1,4%, para o que contribuíram, com taxas negativas, as componentes “Fibras e Fios” (-1,2%), “Tecidos” (-2,1%) e “Outros têxteis” (‑1,6%), a que se contrapôs a componente “Têxteis-Lar”, com uma taxa de crescimento positiva (+1,7%).
De assinalar que no quinquénio 2012-2016, todas estas componentes contribuíram com taxas de crescimento médio anual positivas para uma taxa global de +5,5%.


4 – Mercados de origem das importações de Têxteis
O peso das chegadas de Têxteis com origem no espaço Intra-comunitário no total das importações desceu de cerca de 75%, em 2000, para 67%, em 2016, passando a quota dos fornecimentos a partir do espaço Extra-comunitário de 1/4 para 1/3 das importações globais.
Entre 2000 e 2009, o peso das importações com origem nos parceiros comunitários no Total manteve-se acima dos 70%, descendo a 65,8% em 2010, para se manter sempre abaixo dos 70% desde então.
De 2000 a 2016, foi negativa a taxa de variação média anual das importações a partir dos parceiros comunitários, -2,1%, com a dos países terceiros a crescer +0,3%.


Como se pode observar na figura seguinte, o ritmo de crescimento das importações portuguesas originárias dos países Extra-EU, em particular a partir de 2009, foi mais vivo do que o dos fornecedores Intra-EU, sendo mesmo o valor dos primeiros, nos dois últimos anos, superior ao de 2000.

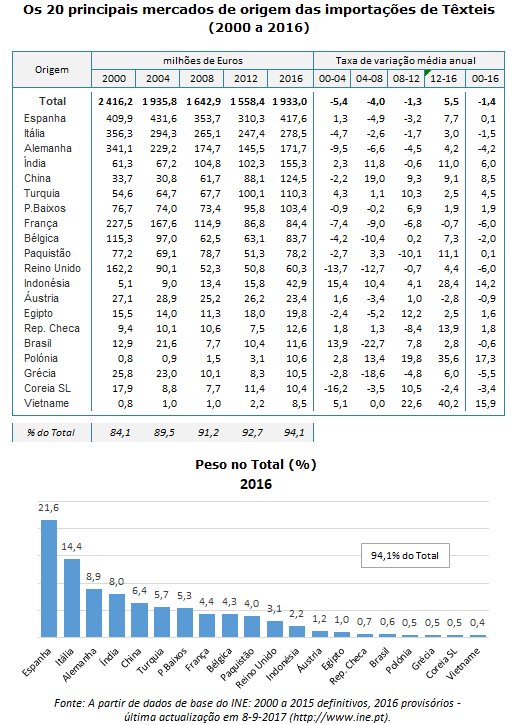
Em 2016, os vinte principais mercados de origem das importações portuguesas de Têxteis representaram 94,1% do Total.
Com fornecimentos acima de 100 milhões de Euros em 2016, surgem a Espanha (21,6% do Total), a Itália (14,4%), a Alemanha (8,9%), a Índia (8,0%), a China (6,4%), a Turquia  (5,7%) e os Países Baixos (5,3%).
Através do porto de Roterdão, nos Países Baixos, o maior da Europa, entram em livre prática na UE numerosas mercadorias que seguem depois aos seus destinos, sendo estatisticamente contabilizadas como provenientes dos Países Baixos.
Entre 2000 e 2016, as maiores taxas de crescimento médio anual destas importações verificaram-se com a Polónia (+17,3%), Vietname (+15,9%), Indonésia (+14,2%), China (+8,5%) e Índia (+6,0%).
5 – Exportação de Têxteis e suas componentes

Em 2016, nas exportações de Têxteis predominaram os “Têxteis-Lar” (33,4%), seguidos dos “Outros têxteis” (27,7%), dos “Tecidos” (26,4%) e das “Fibras e Fios” (12,4%).

● Entre os “Têxteis-Lar” destacam-se, nesse ano, as exportações de “Roupas de cama, mesa, toucador ou cozinha” (76,7% do Total), seguidas dos “Tapetes e outros revestimentos têxteis para interiores”, tufados ou não (10,1%) e dos “Cobertores e mantas” (2,9%).
● A componente “Outros têxteis” engloba produtos muito diversificados, como “Cordéis, cordas e cabos revestidos de borracha ou plástico” (32,3% do Total), “Tecidos impregnados, revestidos ou recobertos com plástico” (20,3%), “Telas para pneus com fios de nylon, poiliéster ou rayon de viscose” (7,7%), “Artefactos têxteis para usos técnicos” (7,7%), “Tecidos com borracha” (5,5%), “Redes de malhas com nós, redes de pesca e outras redes” (4,6%) e “Artefactos têxteis confeccionados, incluindo moldes para vestuário” (4,5%), entre muitos outros produtos.
● Entre os “Tecidos” sobressaem os “Tecidos de fibras e fios de filamentos sintéticos” (21,5% do Total), os “Tecidos de malha e malha-urdidura” (20,6%), os “Tecidos de algodão” (19,5%), os “Veludos, pelúcias, tecidos de froco e tecidos com anéis de malha” (16,0%), os “Tecidos de lã penteada ou pelos finos penteados” (5,2%) e os “Tecidos com menos de 85% de algodão com fibras sintéticas ou artificiais” (3,6%).
● Por fim, entre as “Fibras e Fios”, destaque para os “Cabos de filamentos sintéticos” (22,5% do Total), “Fios de fibras e filamentos sintéticos e de fibras artificiais, não acondicionados para venda a retalho” (22,1%), “Fibras sintéticas cardadas e penteadas, não cardadas e não penteadas, para fiação” (15,4%), “Fios com 85% ou mais de algodão, não acondicionados” (12,9%), “Monofilamentos sintéticos” (9,4%), “Fios de lã cardada ou penteada, não acondicionados” (7,1%) e “Lã não cardada nem penteada” (2,5%).
Entre 2000 e 2010 os “Tecidos” ocupavam a segunda posição entre as componentes destas exportações, tendo sido ultrapassados pelos “Outros têxteis” a partir de 2011.


6 – Mercados de destino das Exportações de Têxteis
O peso relativo das exportações de Têxteis para os espaços Intra e Extra-comunitário apresentou alguma estabilidade ao longo do período 2000-2016.
Tendo-se mantido acima dos 70% o peso das exportações para os parceiros comunitários entre 2000 e 2013, oscilando entre 77,2% em 2002 e 70,3% em 2013, desceu ligeiramente nos dois anos seguintes, para recuperar em 2016, com uma quota de 72,1%.
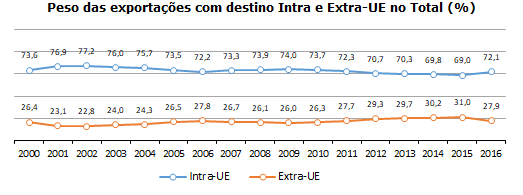
Entre 2000 e 2016 foi praticamente nula a taxa de crescimento médio anual das exportações para o espaço comunitário, com as exportações para os países terceiros a crescerem à taxa média de +0,4% ao ano.

Tendencialmente decrescentes entre 2000 e 2009, as exportações recuperaram a partir de então, com uma taxa média de crescimento anual para a EU de +4,7% e de +2,8% para os países terceiros nos últimos cinco anos de 2016.


Em 2000 a primeira posição entre os mercados de destino das exportações portuguesas de Têxteis era ocupada pelo Reino Unido (16,4%), seguido dos EUA (14,9%), da Espanha (12,9), da Alemanha, praticamente a par da Espanha (12,7%), e da França (9,9%). A partir de 2003 o primeiro lugar passou a ser sucessivamente ocupado pela Espanha, que em 2016 representou 21,6%, a que se seguiram a França (11,3%), os EUA (9,2%), a Alemanha (8,7%) e o Reino Unido (7,2%).
Entre 2000 e 2016 as maiores taxas de crescimento médio anual ocorreram com a Roménia (+18,5%), China (+16,6%), Tunísia (+13,7%), México (+11,3%), República Checa (+7,7%) e Polónia (+6,5%).


               6 de Dezembro de 2017.

sábado, 25 de novembro de 2017

Comércio Internacional Portugal-Moçambique (2012-2016 e Jan-Set 2017)


Comércio internacional de mercadorias
Portugal-Moçambique 
(2012-2016 e Janeiro-Setembro 2016-2017)

" Disponível para download > aqui"

1 – Nota introdutória
Moçambique é um dos quinze membros da SADC (Southern Africa Development Community – Comunidade de Desenvolvimento da África Austral), organização criada em 1992 que tem entre os seus principais objectivos aprofundar a cooperação económica entre os seus membros, com base no equilíbrio, igualdade e benefícios mútuos, proporcionando um livre movimento dos factores de produção através das fronteiras nacionais e estimular o comércio de produtos e serviços entre os países membros.

De acordo com dados estatísticos divulgados pelo Instituto Nacional de Estatística de Moçambique no Anuário Estatístico de 2016, a SADC foi o destino de 27,9% das exportações totais de mercadorias moçambicanas em 2016, cabendo 22,7% à África do Sul. Por sua vez, 33,5% das importações realizadas por Moçambique no mesmo ano tiveram origem no espaço da SADC, tendo 30,7% destas mercadorias sido fornecidas pela África do Sul.
Moçambique foi também, em 1996, um dos fundadores da Comunidade dos Países de Língua Portuguesa (CPLP), que tem entre os seus objectivos, no âmbito da cooperação em todos os domínios, o desenvolvimento de parcerias estratégicas e o levantamento de obstáculos ao desenvolvimento do comércio internacional de bens e serviços entre os seus actuais nove membros.
De acordo com a mesma fonte, as exportações moçambicanas de mercadorias em 2016 para o conjunto dos seus parceiros na CPLP representaram apenas 1,1% do total, cabendo 1,0% a Portugal.
Na vertente das importações, a CPLP foi a origem de 6,4% das mercadorias, cabendo 5,9% a Portugal e 0,6% ao Brasil.
Neste trabalho encontra-se reunido um breve conjunto de dados sobre o comércio externo de Moçambique, para o que se utilizaram dados publicados pelo Instituto Nacional de Estatística de Moçambique nos seus Anuários Estatísticos, e também do International Trade Centre (ITC) no caso dos produtos envolvidos.
Analisa-se também aqui, com algum detalhe, a evolução das importações e das exportações de mercadorias entre Portugal e Moçambique ao longo dos últimos cinco anos (2012 a 2016) e no período acumulado de Janeiro a Setembro de 2016 e 2017, com base em dados estatísticos divulgados pelo Instituto Nacional de Estatística de Portugal (INE), com última actualização em 9 de Novembro de 2017.
2 – Alguns dados sobre o comércio externo de Moçambique
O ritmo de evolução em valor das importações de mercadorias em Moçambique decresceu entre 2013 e 2016, decrescendo também o das exportações a partir de 2014.


De acordo com dados divulgados pelo Instituto Nacional de Estatística de Moçambique no Anuário Estatístico para os anos de 2012 a 2016, a Balança Comercial de mercadorias (fob-cif) do país foi deficitária, tendo-se assistido em 2016, de acordo com os dados disponíveis, a uma descida significativa das importações (-37,4%), com prática estagnação das exportações (-2,2%).
Esta descida acentuada das importações, associada ao comportamento das exportações, conduziu a um défice da balança de cerca de -1,7 mil milhões de Euros (-61,7% face ao do ano anterior), o mais baixo dos últimos cinco anos, com o grau de cobertura das importações pelas exportações (Fob/Cif) a situar-se em 63,9%.

Em 2016, de acordo com os dados veiculados pela mesma fonte sobre as importações efectuadas pelo país, Portugal terá ocupado a 5ª posição entre os principais fornecedores de mercadorias (5,9% do total das importações), cabendo o primeiro lugar à África do Sul (30,7%), seguida de Singapura (9,1%), da China (8,1%) e da Índia (6,3%).
No mesmo ano, os principais destinos das exportações moçambicanas foram a África do Sul (22,7%), os Países Baixos (21,0%) e a Índia (19,0%), seguidos de Singapura (4,1%), da China (3,9%) e dos EUA (2,9%). Portugal ocupou aqui a 16ª posição (1,0%), precedido dos países atrás citados e de Hong-Kong (1,8%), do Reino Unido (1,8%), da Zâmbia (1,7%), da Espanha (1,7%), da Bélgica (1,4%), da Itália (1,3%), do Zimbabwe (1,2%), da França (1,1%) e da Turquia (1,1).


Na análise da evolução do comércio externo de Moçambique por Grupos de Produtos (ver em tabela anexa o conteúdo dos grupos com base nos capítulos do Sistema Harmonizado - Anexo-1), foi utilizada a base de dados do International Trade Centre (ITC), em alternativa aos dados do INE de Moçambique, o que, para além de permitir calcular o peso de Portugal em cada um dos grupos em 2016, permite identificar os principais produtos transaccionados desagregados a quatro dígitos da nomenclatura do Sistema Harmonizado.
Há naturalmente um desfasamento entre os totais das duas fontes, principalmente no ano de 2012, que contudo não é relevante em 2016 para o fim em vista (ver quadro no Anexo-2). Em termos globais, Portugal representou 5,9% das importações em 2016, segundo o INE de Moçambique, e 5,8% segundo as estatísticas do ITC, e 1,0% das exportações de acordo com ambas as fontes).
Nas importações, destacaram-se em 2016 as do grupo “Máquinas, aparelhos e partes” (20,1% do total), muito diversificadas, que registaram uma quebra significativa em valor face ao ano anterior, tendo Portugal contribuído com uma quota de 10,6% para os fornecimentos deste grupo. 


Seguiram-se, por ordem decrescente do seu peso no total, os grupos:
● “Energéticos” (19,2%, com uma quota de 0,3% para Portugal), em sua grande parte constituídos por refinados de petróleo e energia eléctrica;
● “Químicos” (15,9% e quota de 4,0%), principalmente sais de fluor, medicamentos, substâncias odoríferas para a indústria, reagentes de diagnóstico ou de laboratório, insecticidas e herbicidas, pneus novos, produtos de lavagem e limpeza, embalagens, rolhas, cápsulas tubos e outros produtos de plástico, adubos, sangue para uso médico, soros e vacinas;
● “Agro-alimentares (15,3% e quota de 4,1%), com destaque para o arroz, trigo, milho, peixe congelado, óleos de palma, de soja, de girassol, de cártamo ou de algodão, cerveja, cebolas, alhos e outros produtos hortícolas, vinhos e sumos de frutas, entre outros;
● “Minérios e metais” (10,6% e quota de 8,2%), principalmente alumínio em formas brutas, construções em ferro ou aço, cimento hidráulico, barras, tubos, laminados, perfis, parafusos, porcas, rebites e outros produtos de ferro ou aço, construções em alumínio, minérios de ferro e seus concentrados;
● “Material de transporte terrestre e partes” (6,6% e quota de 2,2%), designadamente veículos automóveis e tractores, suas partes e acessórios, reboques, partes de veículos e material para via férrea, e bicicletas;
● “Produtos acabados diversos” (4,6% e quota de 15,9%), principalmente mobiliário, instrumentos médicos, garrafas e embalagens de vidro, ladrilhos cerâmicos, candeeiros e outros aparelhos de iluminação, construções pré-fabricadas, assentos mesmo transformáveis em cama, lavatórios, banheiras e sanitários de cerâmica, e aparelhos de raios-X, entre muitos outros;
● “Têxteis e vestuário” (3,1% e quota de 2,8%), com destaque para os artefactos têxteis e calçado usados, tecidos, fios e fibras para fiação, sacos para embalagem, cordéis, cordas e cabos, T-shirts e vestuário diverso;
● “Madeira, cortiça e papel” (2,7% e quota de 16,1%), como caixas, sacos e embalagens de papel e cartão, livros, selos, papel higiénico, lenços, fraldas e pensos, obras de carpintaria para construção, papel e cartão para escrita em rolos, madeira serrada ou em bruto e contraplacados;
● “Aeronaves, embarcações e partes” (1,3% e quota de 0,4%), designadamente veículos aéreos e suas partes;
 ● “Calçado, peles e couros” (0,5% do total com uma quota de 5,7% para Portugal), com predomínio do calçado e suas partes, mas também malas, pastas, estojos e carteiras, vestuário e acessórios em couro, e couros após curtimenta.

Na vertente das exportações destacou-se, em 2016, o grupo “Minérios e metais” (35,8% do total e uma quota praticamente nula para Portugal), com predomínio do alumínio em formas brutas, em barras, perfis ou fios, minérios de titânio e seus concentrados, pedras preciosas e semi-preciosas, e minérios de nióbio, de tântalo, de vanádio e de zircórnio.


Seguiram-se, por ordem decrescente do seu peso na estrutura, os grupos:
● “Energéticos” (27,9% do total e quota praticamente nula para Portugal), principalmente energia eléctrica, seguida do gás natural e do coque de hulha, linhite, turfa e carvão de retorta;
● “Agro-alimentares” (15,5% e uma quota de 5,7% para Portugal), principalmente tabaco não manufacturado, açúcar de cana, crustáceos, cocos, cajú e outros frutos de casca rija, bananas, legumes de vagem em grão, vinhos, óleos de girassol, de cártamo ou de algodão e outras oleaginosas;
●  “Quimicos” (13,9% e quota praticamente nula para Portugal), essencialmente “kiselguhr” activado, outras matérias naturais activadas incluindo negros de origem animal, e adubos;
● ”Aeronaves, embarcações e partes” (2,5% do total e quota nula para Portugal), essencialmente embarcações;
●  ”Madeira, cortiça e papel” (1,3% e quota praticamente nula para Portugal), como madeira serrada, em bruto ou perfilada e selos com curso no país de destino;
● “Têxteis e vestuário” (1,2% do total e quota de 4,4% para Portugal), principalmente perucas, pestanas e análogos, algodão cardado ou não, fios de algodão, cairo e outras fibras têxteis vegetais;
● “Máquinas, aparelhos e partes” (1,1% do total e quota de 1,1% para Portugal), muito diversificadas.
Os restantes grupos de produtos registaram pesos em relação ao total das exportações de apenas 0,5% e inferiores: “Material de transporte terrestre e partes” (0,5% e quota de 0,2%), “Produtos acabados diversos” (0,3% e quota de 4,3%) e “Calçado, peles e couros” (0,1% do total e quota de 1,2% para Portugal.
3 – Comércio de mercadorias de Portugal com Moçambique
As importações anuais de Portugal com origem em Moçambique, após uma descida em 2014, têm-se mantido num patamar praticamente constante desde então.


Por sua vez as exportações, tendencialmente crescentes desde 2012, registaram uma quebra abrupta em 2016.
3.1 – Balança Comercial
A Balança Comercial de mercadorias com Moçambique é amplamente favorável a Portugal. Ao longo dos últimos cinco anos o maior saldo ocorreu em 2015, com +317,3 milhões de Euros, seguido de uma acentuada quebra no ano seguinte (‑43,6%), ao reduzir-se para +178,9 milhões de Euros. 

Nos primeiros nove meses de 2017 registou-se uma descida face ao período homólogo do ano anterior (-25,5%), com o saldo a situar-se em +105,4 milhões de Euros.
Este resultado ficou a dever-se principalmente ao comportamento das exportações que, tendo acusado uma quebra de -39,5% em 2016, registaram uma descida de ‑19,3% no período em análise de 2017.
Dado o significativo desfasamento entre o valor das importações e das exportações de mercadorias, o grau de cobertura das primeiras pelas segundas é muito elevado.
3.2 – Importações por grupos de produtos
Ao longo dos últimos cinco anos e primeiros nove meses de 2017, as importações portuguesas de mercadorias com origem em Moçambique incidiram em sua grande parte no grupo de produtos “Agro-alimentares”, que representou 96,1% do total no período em análise de 2017 e 89,6% em igual período do ano anterior.

No período de Janeiro a Setembro de 2017, face ao período homólogo de 2016, verificou-se um acréscimo nas importações de +13,4% (+3,6 milhões de Euros), que ficou a dever-se a um substancial aumento verificado no grupo “Agro-alimentares” (+5,1 milhões de Euros), principalmente peixe, crustáceos e moluscos, com prevalência dos crustáceos.
Entre os grupos de produtos com maior peso verificaram-se quebras nos grupos “Têxteis e vestuário” (-1,2 milhões de Euros), “Máquinas, aparelhos e partes” (‑649 mil Euros) e “Material de transporte terrestre e partes” (-222 mil Euros) e acréscimos nos grupos “Minérios e metais” (+269 mil Euros), “Madeira, cortiça e papel” (+170 mil Euros) e “Químicos” (+100 mil Euros), tendo estagnado as importações de “Produtos acabados diversos”.


3.3 – Exportações por grupos de produtos
As exportações portuguesas para Moçambique registaram em 2016 uma descida de -39,5% (-140,3 milhões de Euros) face ao ano anterior, com quebras em todos os onze Grupos de Produtos, incidindo as mais significativas nos grupos “Máquinas, aparelhos e partes” (-53,3 milhões de Euros), “Minérios e metais” (-22,0 milhões), “Energéticos” (-15,6 milhões), “Químicos” (-15,2 milhões), e “Produtos acabados diversos” (-12,5 milhões de Euros).

No período de Janeiro a Setembro de 2017 assistiu-se também a uma descida das exportações face ao período homólogo do ano anterior (-19,3%, ou seja -32,4 milhões de Euros).
Registaram-se quebras em nove dos onze grupos de produtos, incidindo a mais volumosa no grupo “Máquinas, aparelhos e partes” (-15,6 milhões de Euros), seguida das dos grupos “Minérios e metais” (-8,3 milhões), “Produtos acabados diversos” (-5,7 milhões), “Agro-alimentares” (-2,4 milhões), “Material de transporte terrestre e partes” (-1,5 milhões), “Energéticos” (-1,2 milhões), “Calçado, peles e couros” (-610 mil Euros), “Têxteis e vestuário” (-260 mil) e “Aeronaves, embarcações e partes” (-16 mil Euros).
Por sua vez, verificaram-se acréscimos nas exportações dos grupos “Químicos” (+2,3 milhões de Euros) e “Madeira, cortiça e papel” (+801 mil Euros).
● Neste período, o grupo com maior peso no total foi “Máquinas, aparelhos e partes”, que de Janeiro a Setembro de 2017 representou 30,8% das exportações com este destino, com predomínio dos transformadores eléctricos, fios e cabos eléctricos, aparelhos telefónicos, quadros eléctricos, interruptores e seccionadores, aparelhos de ar condicionado, refrigeradores e congeladores, computadores e suas unidades, motores e geradores, torneiras e válvulas, entre muitos outros.
● Seguiu-se o grupo “Químicos” (15,8%), com destaque para os medicamentos e outros produtos farmacêuticos, plásticos e suas obras, entre outros produtos das indústrias químicas.
● As exportações do grupo “Agro-alimentares” (13,4%) incidiram em sua grande parte nas preparações e conservas de peixe, azeite, gorduras e óleos, vinhos, preparações à base de cereais e leite, cerveja, peixe congelado, enchidos de carne, café, sumos de frutas e de produtos hortícolas, frutas e outras preparações alimentícias.
● No grupo dos “Produtos acabados diversos” (11,8%), muito diversificados, salientou-se o mobiliário, os produtos cerâmicos, como ladrilhos para pavimentação ou revestimento, os candeeiros, os assentos mesmo transformáveis em cama, os instrumentos e aparelhos de precisão incluindo para medicina, a pedra trabalhada de cantaria ou construção, e o vidro e suas obras, entre muitos outros.
● No grupo “Madeira, cortiça e papel” (11,5%) evidenciaram-se as exportações de livros e outros produtos das indústrias gráficas, de papel, cartão e suas obras, de obras de marcenaria e peças de carpintaria para construção e de papel higiénico.
● Nas exportações do grupo “Minérios e metais” (10,7%) destacaram-se as de produtos de ferro ou aço, como por exemplo elementos de pontes, torres, pórticos, colunas, portas, janelas e seus caixilhos, tubos e perfis, as de barras e perfis de alumínio, as guarnições e ferragens em metais comuns para móveis, portas, janelas e persianas, a cutelaria, os talheres e outras obras de metais comuns, e ferramentas, entre outras.
Os restantes cinco grupos de produtos representaram, no seu conjunto, apenas cerca de 6% do total: “Têxteis e vestuário” (2,5%), “Material de transporte terrestre e suas partes” (1,7%), “Energéticos” (1,1%), “Calçado, peles e couros” (0,7%) e “Aeronaves, embarcações e partes” (0,02%).


ANEXO -1


 ANEXO -2


              25 de Novembro de 2017.

quarta-feira, 22 de novembro de 2017

Índices do Comércio Internacional - Jan-Set 2017


Taxas de variação homóloga
em valor, volume e preço
por grupos e subgrupos de produtos

(Janeiro a Setembro de 2017/2016)

" Publicação disponível para download > aqui"


1 - Nota introdutória
O presente trabalho visou o cálculo de indicadores de evolução em valor, volume e preço do comércio internacional português de mercadorias no período de Janeiro a Setembro de 2017, face ao período homólogo do ano anterior.
Os índices de preço, do tipo Paasche, utilizados depois como deflatores dos índices de valor para o cálculo dos correspondentes índices de volume, foram calculados a partir de dados de base elementares recentemente divulgados pelo Instituto Nacional de Estatística (INE), em primeira versão preliminar, sendo ainda provisória a versão dos correspondentes dados de 2016.
Para o cálculo dos índices de preço as posições pautais a oito dígitos da Nomenclatura Combinada (NC-8), relativas às importações e exportações com movimento no período em análise, foram agregadas em 11 grupos de produtos e 38 subgrupos (ver Anexo).

2 – Nota metodológica
O método utilizado no cálculo dos índices de preço de Paasche deste trabalho assenta na selecção de uma amostra representativa do comportamento dos preços de cada subgrupo de produtos, que integra produtos com relativa homogeneidade, posteriormente ponderados para o cálculo do índice dos respectivos grupos, por sua vez ponderados para o cálculo do índice do total.
Os índices de preço de cada subgrupo são obtidos a partir de uma primeira amostra automática construída com base nos produtos com movimento nos dois períodos em análise, dentro de um intervalo definido por métodos estatísticos.
Segue-se uma análise crítica, que pode incluir, entre outros, o recurso à evolução do preço das matérias-primas que entram na manufactura de um dado produto, como indicador de consistência de um determinado índice que, apesar de um comportamento aparentemente anormal, pode ser incluído na amostra.
Mais frequentemente procede-se à desagregação por mercados de origem e de destino de posições pautais com peso relevante que se encontram fora do intervalo, incluindo-se na amostra do subgrupo aqueles que apresentam um comportamento coerente na proximidade do intervalo encontrado.

Também produtos dominantes incluídos no intervalo e decisivos para o índice do subgrupo podem ser desagregados e considerados por mercados se, através de uma análise crítica, forem encontrados desvios sensíveis entre eles.

3 – Balança Comercial
De acordo com os dados preliminares utilizados, o défice da balança comercial de mercadorias no período em análise aumentou +24,9% face ao ano anterior, com o grau de cobertura das importações pelas exportações a descer de 82,2%, em 2016, para 80,4%, em 2017.

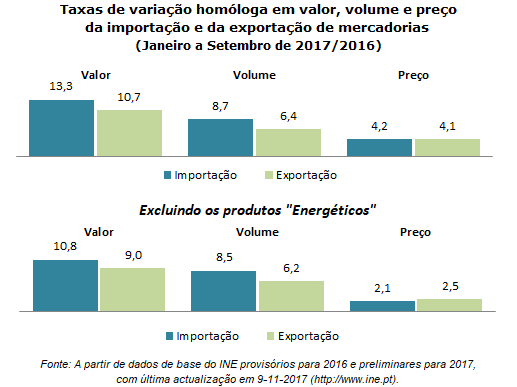
As importações (somatório das chegadas de mercadorias provenientes do espaço comunitário com as importações originárias dos países terceiros), com um acréscimo em valor de +13,3%, terão registado um aumento em volume de +8,7% e um acréscimo em preço de +4,2%. Por sua vez, o acréscimo em valor de +10,7% das exportações terá resultado de um incremento em volume de +6,4%, com o preço a crescer +4,1%.
Na presente conjuntura, dada a evolução do preço do petróleo, torna-se conveniente atentarmos na evolução do nosso comércio internacional quando excluído dos produtos do grupo “Energéticos”. 

De acordo com os dados disponíveis, as importações, com exclusão dos produtos “Energéticos”, terão registado acréscimos em valor, volume e preço respectivamente de +10,8%, +8,5% e +2,1%. Por sua vez, as exportações terão averbado um aumento em valor de +9,0%, em resultado de num incremento em volume de +6,2% e de um aumento do preço de +2,5%.
Sem “Energéticos”, o défice da balança comercial cresceu +21,9%, com o grau de cobertura das importações pelas exportações a descer de 85,6% para 84,1%.
A evolução em volume das exportações constitui uma medida da capacidade produtiva da indústria, tendo-se verificado no período em análise uma taxa de crescimento de +6,4%, ou de +6,2% se excluirmos os produtos “Energéticos”. 

Nos primeiros nove meses de 2017, o saldo da balança comercial foi positivo em quatro dos onze grupos de produtos considerados, que representaram 30,5% das exportações e 17,2% das importações totais: “Madeira, cortiça e papel”, “Têxteis e vestuário”, “Calçado, peles e couros” e “Produtos acabados diversos”.


4 – Importações
No período de Janeiro a Setembro de 2017, os grupos de produtos com maior peso nas importações de mercadorias foram: “Máquinas, aparelhos e partes” (16,8% do total), “Químicos” (16,3%), “Agro-alimentares” (15,4%), “Material de transporte terrestre e partes” (12,2%) e “Energéticos” (11,5%). 

De acordo com os cálculos efectuados, todos os grupos de produtos registaram taxas de crescimento em valor positivas, com destaque para o grupo “Energéticos” (+36,3%).

Também em todos os grupos se verificaram taxas de crescimento em volume positivas, com destaque para “Máquinas, aparelhos e partes” (+17,7%), seguido dos grupos “Material de transporte terrestre” e “Energéticos” (+11,0% cada) e “Minérios e metais” (9,6%). A menor taxa de crescimento ocorreu no grupo “Calçado, peles e couros” (+0,2%).
Na óptica da evolução em preço, exceptuando os grupos “Máquinas, aparelhos e partes” (-2,0%) e “Têxteis e vestuário” (‑0,5%), todos os restantes acusaram aumentos, sobressaindo o grupo “Energéticos” (+22,9%), seguido do grupo “Minérios e metais” (+12,2%).
5 – Exportações
Nos primeiros nove meses de 2017, os grupos de produtos com peso a dois dígitos nas exportações de mercadorias foram “Máquinas, aparelhos e partes” (15,4% do total), “Químicos” (12,9%), “Agro-alimentares” (12,2%) e “Material de transporte terrestre e partes” (10,7%).

Em todos os grupos de produtos se registaram crescimentos em valor, com destaque para o grupo “Energéticos” (+39,6%), seguido dos grupos “Minérios e metais” (+15,5%), “Máquinas, aparelhos e partes” (+12,0%), “Produtos acabados diversos” (+9,9%), “Agro-alimentares” (+9,8%), “Material de transporte terrestre” (+9,4%) e “Químicos” (+8,7%).
Também em volume ocorreram aumentos em todos os grupos de produtos, com taxas de crescimento a dois dígitos nos grupos “Máquinas, aparelhos e partes” (+11,6%) e “Produtos acabados diversos” (+10,4%)
O único decréscimo em preço verificou-se no grupo “Produtos acabados diversos (-0,5%), destacando-se entre os que registaram maior crescimento, o grupo “Energéticos” (+28,6%).


6 – Representatividade da amostra
A representatividade da amostra global de cada uma das vertentes comerciais, que serviu de base ao cálculo dos índices de preço de Paasche foi, respectivamente em 2016 e 2017, de 89,6% e 88,8% nas importações e de 91,8% e 91,0% nas exportações, sendo de 84,0% ou superior em todos os grupos de produtos.


7 – Taxas de variação homóloga por trimestres acumulados

Nos quadros seguintes pode observar-se a evolução das taxas de variação homóloga das importações e das exportações em valor, volume e preço por trimestres acumulados (Janeiro-Março, Janeiro-Junho e Janeiro-Setembro de 2017/2016).
Os índices de preço de Paasche foram calculados com base nas primeiras versões de cada um dos períodos divulgadas pelo INE, índices que, mostra a experiência, não sofrem em geral alterações sensíveis após posteriores rectificações das versões. Para o cálculo dos índices de volume, estes índices de preço foram utilizados como deflatores dos índices de valor correspondentes às versões disponíveis em 9-11-2017 para cada um dos períodos, obtendo-se assim índices de volume mais actualizados. 

Na figura seguinte encontra-se definido o conteúdo dos grupos e subgrupos de produtos aqui considerados, com base na Nomenclatura Combinada em uso na União Europeia.

22 de Novembro de 2017